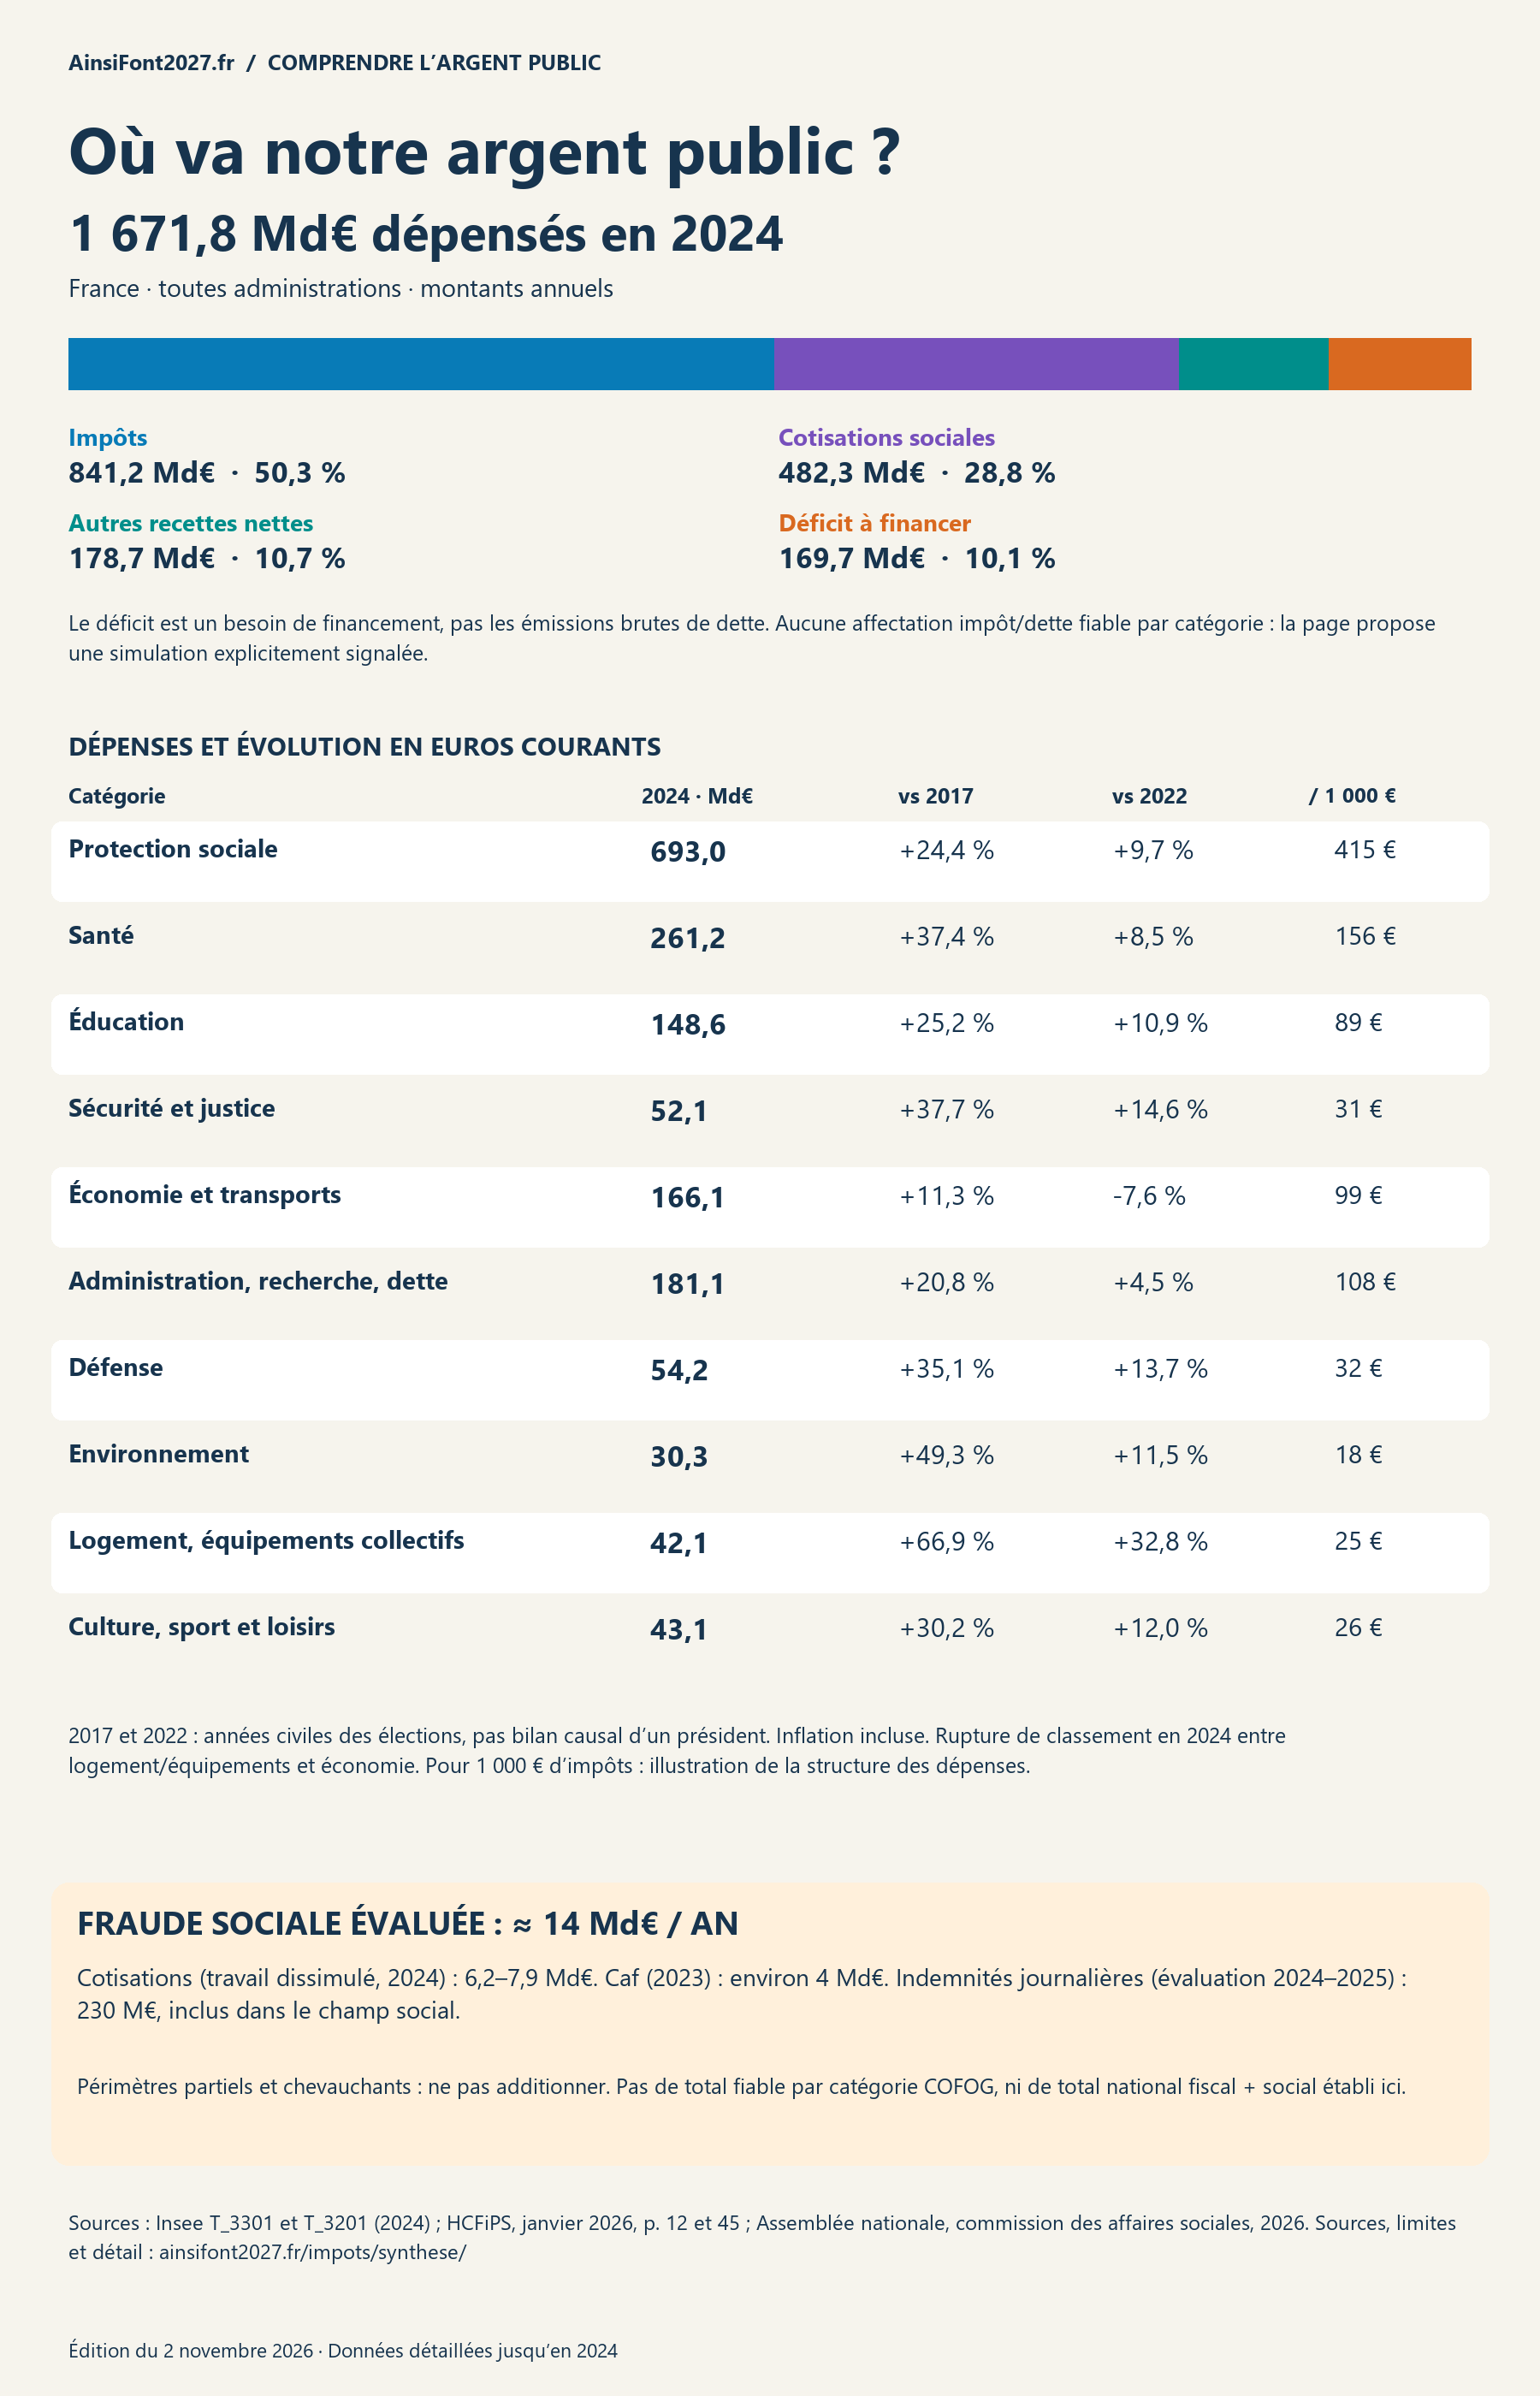
Les recettes couvrent 1 502,1 Md€ ; le besoin de financement atteint 169,7 Md€.
Ressource ou besoin
Montant annuel
Part des dépenses
Impôts (D2 + D5 + D91)
841,2 Md€
50,3 %
Cotisations sociales nettes, imputées comprises
482,3 Md€
28,8 %
Autres recettes nettes des corrections
178,7 Md€
10,7 %
Déficit : besoin de financement
169,7 Md€
10,1 %
Compte cohérent Insee T_3201, même total que les dépenses par fonction. Autres recettes : production 127,0 ; revenus de propriété 22,3 ; transferts 34,0 ; correction pour impôts/cotisations non recouvrables −4,6 Md€. Les cotisations incluent 51,2 Md€ imputés. Les impôts sont ici enregistrés selon la comptabilité nationale, avant cette correction commune et avec crédits restituables : ce total diffère des prélèvements obligatoires.
Déficit ≠ émissions brutes de dette ≠ variation du stock de dette. L’emprunt et les opérations de trésorerie financent ce besoin ; les remboursements de titres et acquisitions financières expliquent d’autres mouvements. Les intérêts sont déjà dans les dépenses.
Montants annuels en milliards d’euros courants. Comparaisons avec les années civiles 2017 et 2022, jusqu’à 2024, dernière ventilation détaillée disponible. Elles incluent l’inflation et ne mesurent pas l’effet causal d’un président.
Pour 1 000 € d’impôts : illustration de la structure des dépenses, et non traçage de vos impôts. Le changement de nomenclature locale en 2024 affecte logement/équipements et affaires économiques : leurs variations ne sont pas intégralement économiques. Les arrondis peuvent différer de 1 M€.
Il n’existe pas dans ces comptes de ventilation complète impôt/dette/autres recettes pour chaque fonction. La simulation ci-dessous applique la même proportion nationale à chaque catégorie. Ce n’est pas son financement réel ni une affectation budgétaire officielle.
Afficher la simulation au prorata — montants annuels en Md€
Catégorie
Dépense réelle
Impôts simulés
Cotisations simulées
Autres simulées
Déficit simulé
Protection sociale
693,0
348,7
199,9
74,1
70,3
Santé
261,2
131,4
75,3
27,9
26,5
Éducation
148,6
74,8
42,9
15,9
15,1
Sécurité et justice
52,1
26,2
15,0
5,6
5,3
Économie et transports
166,1
83,6
47,9
17,7
16,9
Administration, recherche et dette
181,1
91,1
52,2
19,4
18,4
Défense
54,2
27,3
15,6
5,8
5,5
Environnement
30,3
15,2
8,7
3,2
3,1
Logement et équipements collectifs
42,1
21,2
12,2
4,5
4,3
Culture, sport et loisirs
43,1
21,7
12,4
4,6
4,4
Formule : dépense de la catégorie × ressource nationale / dépense nationale. La fraude reste hors de cette décomposition : ce n’est pas une ressource.
03 · Fraude : ce que l’on peut chiffrer
≈ 14 Md€ par an sur le champ social évalué
Repère HCFiPS publié en janvier 2026, évaluations d’exercices différents. Ce n’est ni la fraude totale en France, ni une dépense supplémentaire, ni une économie intégralement récupérable. Les lignes se recoupent : ne pas les additionner.
Police, défense, école, environnement, culture : pas de total vérifié par fonction. Source ↗
Part de fraude dans chaque catégorie COFOG : non calculable avec ces sources. Un taux de fraude aux allocations ne s’applique pas aux dépenses de construction de logements. Les estimations fiscales globales et une série comparable de fraude 2017/2022/2024 restent indisponibles dans ce dossier ; aucune tendance n’est inventée.
53 % sans impôt net positif. Revenus 2024, déclarés en 2025.
Il ne s’agit pas du pourcentage de personnes actives payant des impôts. Un foyer peut comprendre plusieurs personnes ; ne pas payer l’IR ne dispense pas de TVA ou de CSG.
Insee, 15 octobre 2026, reprenant DGFiP Statistiques n° 41, novembre 2025 : série provisoire. Un rapprochement avec le bilan définitif DGFiP reste à effectuer avant diffusion.
Combien représente la fraude ?
≈ 14 Md€ / an
Fraude sociale, sur le périmètre évalué. HCFiPS, actualisation 2025 publiée en janvier 2026. Estimations de différentes années ; ce montant mêle recettes éludées et prestations.
Le total de la fraude fiscale et sociale n’est pas établi ici. Ces 14 Md€ ne sont ni une dépense supplémentaire, ni une économie immédiatement récupérable.
Repères complémentaires · publications de millésimes différents
Impôts et taxes
Série révisée, distincte du compte de financement en tête de page (841,2 Md€). Ne pas substituer ce montant dans sa somme. Année 2024 · somme calculée des huit rubriques de la série Insee « Impôts », publiée le 28 août 2026. Hors cotisations sociales ; IR et IS avant crédits d’impôt.Déplier les huit catégories
La CSG (153,1 Md€), la CRDS (9,1 Md€), l’IR (96 Md€) et l’IS (68 Md€) sont déjà inclus dans les impôts courants sur le revenu. Ne pas les ajouter une seconde fois.
! Fraude fiscale : recettes manquantes, pas poste de dépense. Aucun total global robuste retenu dans ce dossier.
Cotisations sociales
Financement socialEmployeurs et personnes assurées financent notamment les retraites et la protection sociale. Les comptes comprennent aussi des cotisations imputées : ce ne sont pas toutes des sommes encaissées.
Le compte cohérent présenté en tête de page retient 482,3 Md€ de cotisations sociales nettes en 2024, dont 51,2 Md€ imputés.
! Fraude aux cotisations : elle concerne les recettes. Plus de 52 % de l’estimation de fraude sociale du HCFiPS porte sur le recouvrement.
Autres recettes et financement
Un budget plus largeVentes de services, revenus du patrimoine et autres transferts complètent les impôts et cotisations. Le déficit représente un besoin de financement, pas une recette fiscale.
Repère séparé 2025 : 1 561,7 Md€ de recettes et 152,5 Md€ de déficit, pour 1 714,2 Md€ de dépenses. Ces chiffres ne sont pas ventilés avec l’arbre 2024.
État, organismes publics, collectivités et Sécurité sociale
Les recettes se regroupent ; elles ne financent pas chaque branche euro par euro.
Les trois cartes du haut expliquent les sources de financement. Elles ne constituent pas une identité chiffrée réconciliée avec l’arbre : les publications et périmètres diffèrent. Le détail des dépenses ci-dessous provient intégralement d’un même fichier Insee.
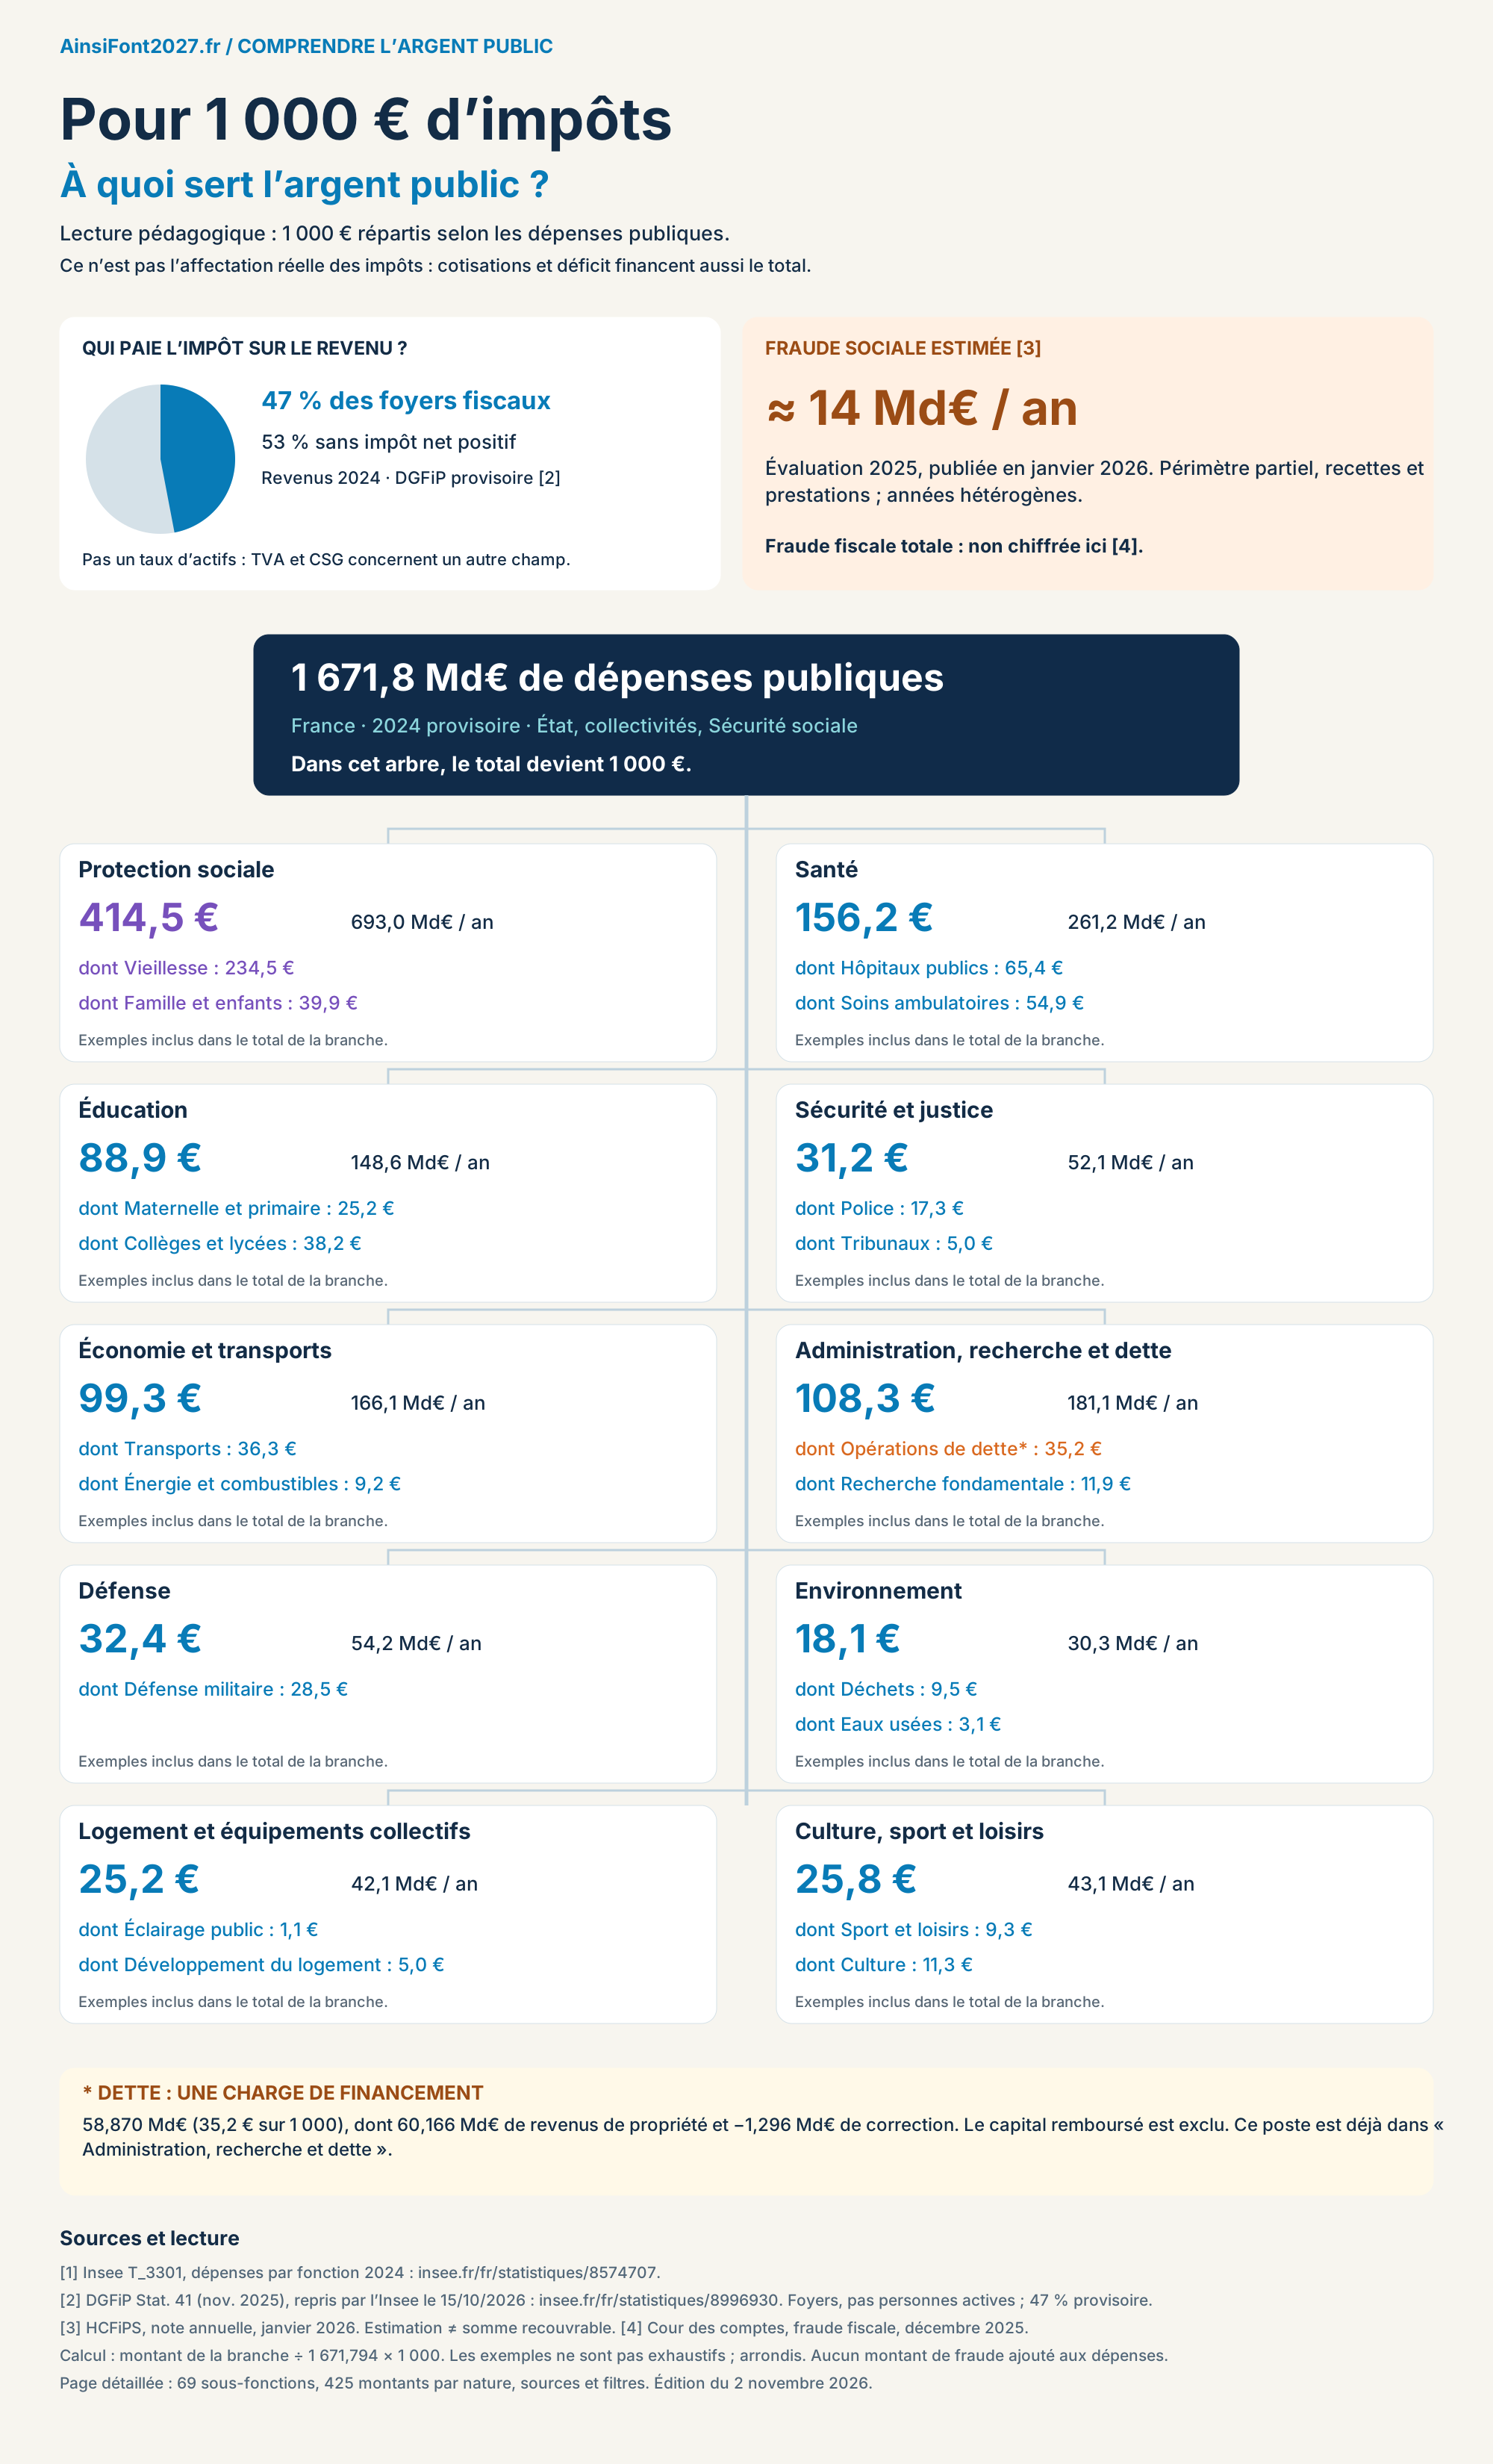
Pour 1 000 € d’impôts : une lecture des usages de l’argent public.
Chaque case affiche son montant national et son équivalent sur 1 000 €. La répartition suit les proportions des dépenses publiques, financées aussi par les cotisations, les autres recettes et le déficit. Ce n’est donc pas une affectation réelle de vos impôts.
Personnel et fonctionnementActifs et aides en capitalPrestations et transfertsCharge financièreAjustements et autres opérations
Les filtres portent sur les alertes documentées dans ce dossier, pas sur une cartographie exhaustive des fraudes. Un chiffrage lié n’est pas une estimation de toute la sous-fonction. Les pertes de recettes fiscales et de cotisations restent présentées au-dessus de l’arbre. Aucune alerte ne signifie pas absence de fraude.
Les lignes indiquent la hiérarchie ; leur largeur n’est pas proportionnelle aux sommes. Les barres de la vue d’ensemble représentent, elles, les parts du total.
02. Jusqu’aux dépenses concrètes
Aucune branche ne correspond à cette recherche.
Un éclairage séparé du budget
03. Fraudes : que peut-on réellement chiffrer ?
Ces alertes ne constituent pas une branche supplémentaire. Les montants estimés, détectés et recouvrés décrivent des réalités différentes et ne s’additionnent pas.
Fraude sociale estimée
≈ 14 Md€ / an
Actualisation 2025 du HCFiPS, publiée en janvier 2026. Estimations de millésimes différents selon les organismes, sur le périmètre évalué ; pas une mesure homogène de toutes les fraudes commises en 2025.
Plus de 52 % : recouvrement des cotisations ; 36 % : assurés ; 12 % : professionnels. Les parts arrondies ne sont pas ventilées arbitrairement dans les sous-fonctions COFOG.
Fraude fiscale totale
Non chiffrée ici
La Cour des comptes (décembre 2025) souligne les lacunes d’une estimation globale robuste. Un écart fiscal peut aussi inclure des erreurs et des difficultés de recouvrement.
Aucune fourchette militante n’est transformée en chiffre officiel ; aucune économie de programme politique n’est considérée comme acquise.
À ne pas confondre
Estimer ≠ récupérer
Le HCFiPS mentionne plus de 2 Md€ détectés en 2024 et environ 680 M€ recouvrés. Ce ne sont pas nécessairement les mêmes dossiers ni les mêmes années de fraude.
Une partie des périmètres reste non évaluée. L’absence de chiffre au dernier niveau ne signifie ni absence de fraude ni fraude avérée.
Augmenter les moyens, réduire une dépense, réorganiser un service ou renforcer les contrôles : ce sont des propositions, pas des dépenses constatées. Ce dossier n’attribue aucune position à un candidat sans citation datée et source vérifiée.
Les cases non chiffrées restent identifiées comme telles. Une prise de position ne remplace jamais un montant absent.
Une seule base pour l’arbre. Insee, tableau 3.301, T_3301.xlsx, colonne 2024, comptes nationaux base 2020. Total exact : 1 671,794 Md€. Dix fonctions, 69 sous-fonctions et dix natures de dépenses. Les cumuls peuvent présenter des écarts de quelques millions liés à l’arrondi au million.
Dernier détail disponible identifié. La page des comptes par fonction 2025 annonce les tableaux en décembre 2026. Les données 2024 utilisées sont provisoires. Leur date de révision est distincte de celle de la série des impôts ; aucune réconciliation artificielle n’est opérée.
Échelle pédagogique. Équivalent = montant de la case ÷ 1 671,794 × 1 000 par défaut. Ce calcul illustre la structure des dépenses et ne mesure ni votre facture fiscale ni une dépense par ménage.
Salaires et investissements. D1 comprend les salaires et les cotisations employeurs, y compris imputées. Les montants de l’enseignement ne sont pas les seuls salaires des professeurs. P5L désigne les acquisitions nettes d’actifs non financiers ; D9 les transferts en capital. Ni l’un ni l’autre ne doit être assimilé automatiquement à des infrastructures.
Dette et corrections. GF0107 totalise 58,870 Md€, avec 60,166 Md€ en revenus de propriété et −1,296 Md€ en consommation intermédiaire dans ce fichier. La correction est conservée. D4 est une catégorie plus large que les seuls intérêts. Le remboursement du capital est une opération financière, hors total des dépenses de cet arbre.
Transferts consolidés et classement. Les transferts internes sont consolidés selon les notes du fichier. Le classement par fonction est distinct du budget de chaque ministère. Les soins relèvent de Santé ; les indemnités de maladie de Protection sociale. La recherche universitaire peut apparaître en recherche fondamentale plutôt qu’en enseignement supérieur.
Logement et économie. L’Insee signale qu’un changement de nomenclature locale déplace une partie des dépenses entre ces deux fonctions, sans effet sur le total ni sur leur nature. Les résultats détaillés ne doivent pas être interprétés comme une décision politique à eux seuls.
Cellules vides et zéros. Les valeurs nulles restent à zéro ; les cellules non renseignées sont distinctes. Elles ne sont pas inventées ni réparties par estimation. Les images omettent les lignes de nature à zéro ou vides pour la lisibilité ; la page et le CSV les identifient.
État de la maquette. Pas d’affectation fiscale individuelle, pas de jugement « utile/inutile », pas d’estimation de fraude arbitraire par service. Le raccord complet des recettes, les rémunérations par métier et les citations des candidats demandent un travail complémentaire avant diffusion éditoriale finale.